Taux d'assurance-vie : combien rapporte un contrat en 2026 ?
En bref
Le taux moyen des fonds en euros des contrats individuels était de 2,63 % en 2025, comme en 2024, net de frais de gestion et avant prélèvements sociaux (ACPR, juin 2026).
La moitié des encours a été rémunérée entre 2,3 % et 2,9 %. Ce taux moyen intègre les bonus commerciaux : sans bonus, un épargnant a perçu 0,40 point de moins selon l’ACPR. Taux nets de prélèvements sur encours et avant prélèvements sociaux.
Le taux des unités de compte n'est pas garanti : depuis 2020, il ressort à environ 2,0 % par an en moyenne, net de tous les frais, avec de fortes variations d'une année à l'autre.
Le rendement global d'un contrat multisupport est la moyenne de ses supports, pondérée par leur poids.
Ce que vous percevez réellement dépend aussi des frais de gestion, des prélèvements sociaux de 17,2 % et de l'inflation.
Le taux 2026 ne sera connu qu'au début de 2027. Les performances passées ne préjugent pas des performances futures.
Le taux d'une assurance-vie n'est pas un chiffre unique : c'est le résultat des supports qui composent votre contrat. En 2025, le fonds en euros a rapporté en moyenne 2,63 % net de frais de gestion, et les unités de compte un rendement variable, non garanti, qui dépend des marchés financiers. Voici comment lire ces taux, les comparer et calculer ce que rapporte votre propre contrat.
Quel est le taux moyen d'une assurance-vie en 2026 ?
Le dernier taux moyen connu est celui de 2025 : 2,63 % pour les fonds en euros des contrats d'assurance-vie individuels, net de frais de gestion et avant prélèvements sociaux. L'Autorité de contrôle prudentiel et de résolution (ACPR) l'a publié le 30 juin 2026. Le taux de l'année 2026 sera versé et annoncé par chaque assureur au début de 2027.
Taux moyen de revalorisation des fonds en euros | |
|---|---|
| 2020 | 1,3 % |
| 2021 | 1,3 % |
| 2022 | 1,9 % |
| 2023 | 2,6 % |
| 2024 | 2,63 % |
| 2025 | 2,63 % |
Après la remontée de 2022 et 2023, portée par la hausse des taux d'intérêt obligataires, le rendement moyen des fonds euros s'est stabilisé. Il cache des écarts importants : les organismes représentant la moitié des encours ont servi entre 2,3 % et 2,9 % en 2025, nets de frais de gestion mais avant prélèvements sociaux.
Ce taux moyen intègre aussi les bonus de rémunération, ces majorations accordées en échange d'un nouveau versement ou d'une part minimale d'unités de compte, souvent de 1 point et parfois de plus de 2 points. Un épargnant qui n'a bénéficié d'aucun bonus a donc perçu au moins 0,39 point de moins que la moyenne.
Pour comparaison, le taux du Livret A était de 2,2 % en moyenne en 2025, et il est de 1,7 % depuis le 1er août 2026. Les deux placements ne se comparent pas uniquement sur leur taux : le Livret A est disponible immédiatement, défiscalisé et sans risque, alors qu'un fonds en euros relève de la fiscalité de l'assurance-vie et que sa garantie en capital peut être totale ou partielle selon le support.
Les performances passées ne préjugent pas des performances futures.
Sources : ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », Analyses et synthèses n° 180, juin 2026, https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf ; Gouvernement, « Le taux du livret A augmente à compter du 1er août 2026 », https://www.info.gouv.fr/actualite/augmentation-du-taux-du-livret-a-a-compter-du-1er-aout-2026
Taux moyen de revalorisation des fonds en euros, 2020-2025
Source : ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », juin 2026, https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf
Taux nets de prélèvements sur encours et avant prélèvements sociaux.




Fonds en euros ou unités de compte : deux taux très différents
Une assurance-vie multisupport réunit deux types de supports d'investissement, qui ne rapportent pas de la même façon : le fonds en euros, au rendement annuel connu chaque année, et les unités de compte, au rendement variable et non garanti.
Le fonds en euros. Sur un fonds euros, l'assureur investit l'épargne surtout en obligations, d'État et d'entreprises, complétées par un peu d'actions et d'immobilier. Chaque année, il reverse aux assurés une participation aux bénéfices : au moins 85 % de son résultat financier, directement ou par l'intermédiaire de la provision pour participation aux bénéfices (PPB). Cette réserve lui permet de lisser le taux d'une année sur l'autre. Une fois versés, les intérêts sont définitivement acquis : c'est l'effet cliquet. Le capital garanti l'est totalement (100 %) ou partiellement (97 % par exemple) selon le support. En contrepartie, sa rémunération reste limitée. Pour aller plus loin, notre guide sur le fonds en euros détaille son fonctionnement.
Les unités de compte. Ce sont des supports d'investissement en actions, en obligations, en immobilier ou en ETF. Leur valeur monte et baisse avec les marchés : aucun taux n'est garanti et l'épargnant supporte un risque de perte en capital. Selon l'ACPR, depuis 2020, les unités de compte ont rapporté environ 2,0 % par an en moyenne, net des frais des fonds et des frais de gestion du contrat. Ce chiffre moyen masque des années très contrastées, avec des fonds actions qui affichent les plus fortes hausses comme les plus fortes baisses.
Fonds en euros | Unités de compte | |
|---|---|---|
| Taux connu à l'avance | Non, annoncé en début d'année suivante | Non, il dépend des marchés |
| Garantie du capital | Totale ou partielle selon le support | Aucune |
| Rendement moyen net de frais de gestion, avant prélèvements sociaux | 2,63 % en 2025 | Environ 2,0 % par an depuis 2020, très variable |
| Prélèvements sociaux | Chaque année, sur les intérêts | Au moment du rachat, sur les gains |
| Horizon adapté | Court ou moyen terme | Long terme, 8 ans et plus |
Le rendement global du contrat est la moyenne des deux, pondérée par la part investie sur chaque support. Plus la part d'unités de compte est élevée, plus le rendement potentiel et le risque de perte augmentent.
Investir comporte des risques de perte en capital.
Source : ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », encadré 3 « Revalorisation des supports en unités de compte » et note 12, https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf
Taux brut, net ou réel : quel taux regarder ?
Le taux à regarder est le rendement net de frais de gestion, puis le rendement réel, après prélèvements sociaux et inflation. Un même contrat peut afficher quatre taux différents :
- Le taux brut : la performance des placements avant toute déduction.
- Le rendement net de frais de gestion : celui que publient les assureurs et l'ACPR. C'est le seul à comparer d'un contrat à l'autre. Il est communiqué hors prélèvements sociaux.
- Le taux net de prélèvements sociaux : les prélèvements sociaux de 17,2 % s'appliquent aux gains. Sur le fonds en euros, ils sont prélevés chaque année au moment de l'inscription des intérêts.
- Le rendement réel : le rendement net, moins l'inflation. Il mesure ce que gagne réellement votre pouvoir d'achat.
Exemple, pour un fonds en euros dont les frais de gestion seraient de 0,70 % par an :
Taux | |
|---|---|
| Taux brut | 3,33 % |
| Taux net de frais de gestion | 2,63 % |
| Taux net de prélèvements sociaux (17,2 %) | 2,18 % |
| Rendement réel, avec une inflation de 0,9 % | Environ 1,3 % |
En 2025, l'inflation a été de 0,9 % en moyenne, selon l'ACPR. Le rendement réel moyen des fonds euros est donc redevenu positif, ce qui n'était pas le cas en 2022 et en 2023, quand l'inflation dépassait le taux servi.
Ce tableau est une illustration : données fournies à titre indicatif, sans valeur contractuelle et ne constituant ni une promesse ni une garantie.
Source : ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf
Comment calculer le rendement de son assurance-vie ?
La rémunération nette d'un contrat investi sur le fonds en euros au cours d’une année n’est connue qu’en début d’année suivante.
Cette rémunération est la somme de deux éléments :
- du TMG, le Taux Minimum Garanti, le plancher garanti par l’assureur en cours d’année ;
- et d’une éventuelle Participation aux Bénéfices (PB), un complément de rémunération qui dépend notamment des résultats du portefeuille financier de l’assureur au cours de l’année. Cette PB est versée en janvier, une fois les résultats connus.
Le rendement d’un contrat d’assurance-vie investi sur le fonds en euros se calcule ainsi :
Rendement (%) = intérêts versés au titre de l’année écoulée / encours moyen du contrat au cours de l’année écoulée.
Cette formule tient compte des versements ou des rachats survenus en cours d’année : les intérêts du fonds en euros sont calculés prorata temporis, en fonction de la durée de présence de chaque somme sur le contrat.
Pour un contrat multisupport, le calcul doit tenir compte de la répartition.
Exemple pour 10 000 € investis à moitié sur le fonds en euros et à moitié en unités de compte, avec un fonds en euros à 2,63 % net de frais de gestion, hors prélèvements sociaux :
Rendement global | Valeur du contrat | |
|---|---|---|
| Baisse de 10 % | −3,69 % | 9 631 € |
| Stabilité | +1,32 % | 10 132 € |
| Hausse de 8 % | +5,32 % | 10 532 € |
| Pour comparaison : 100 % fonds en euros | +2,63 % | 10 263 € |
Les unités de compte peuvent faire mieux ou moins bien que le fonds en euros sur une année. C'est sur un horizon long, 8 ans et plus, que la diversification a le plus de sens, sans garantie de résultat.
Rendement d'un contrat de 10 000 € réparti pour moitié en fonds en euros et pour moitié en UC
Source : taux moyen du fonds en euros, ACPR, juin 2026, https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf.

Le taux de rendement d'un contrat dépend surtout de son allocation d'actifs
Les scénarios présentés sont une estimation des performances futures à partir des données du passé relatives aux variations de la valeur de cet investissement et/ou aux conditions actuelles ; ils ne constituent pas un indicateur exact. Les gains sont soumis aux prélèvements sociaux et à l'impôt. Les unités de compte comportent un risque de perte en capital.


Qu'est-ce qui fait varier le taux d'une assurance-vie ?
Le taux d'une assurance-vie varie surtout selon la répartition entre supports, les frais, les taux d'intérêt, les réserves de l'assureur et les bonus :
- La répartition entre supports. C'est le premier facteur. Un contrat investi surtout en actions peut rapporter beaucoup plus qu'un fonds en euros sur 10 ans, mais aussi perdre de la valeur sur une ou plusieurs années.
- Les frais. Frais de gestion du contrat, frais des fonds, frais sur versement : tous réduisent le rendement chaque année, et leur effet se cumule avec le temps. À stratégie égale, les placements aux frais les plus faibles sont les plus performants. C'est l'un des intérêts des ETF, dont les frais sont généralement plus bas que ceux des fonds gérés activement. Notre guide sur les frais de l'assurance-vie détaille chacun d'eux.
- L'environnement de taux d'intérêt. Le rendement des fonds euros suit, avec retard, celui des obligations. En 2025, l'OAT à 10 ans s'est établie à 3,4 % en moyenne, en hausse de 0,4 point sur un an. Les assureurs renouvellent leurs obligations progressivement, ce qui étale les hausses comme les baisses sur plusieurs années.
- Les réserves de l'assureur. Une provision pour participation aux bénéfices élevée permet de soutenir le taux les mauvaises années. Fin 2025, elle représentait 4,0 % des provisions des contrats individuels, contre 4,3 % un an plus tôt.
- Les bonus et conditions commerciales. Un taux boosté s'applique souvent à certains versements, pendant une durée limitée, et sous condition d'investir une part en unités de compte, non garanties. Il ne suffit pas à juger un contrat.
Source : ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf
Quel est le taux de l'assurance-vie Yomoni ?
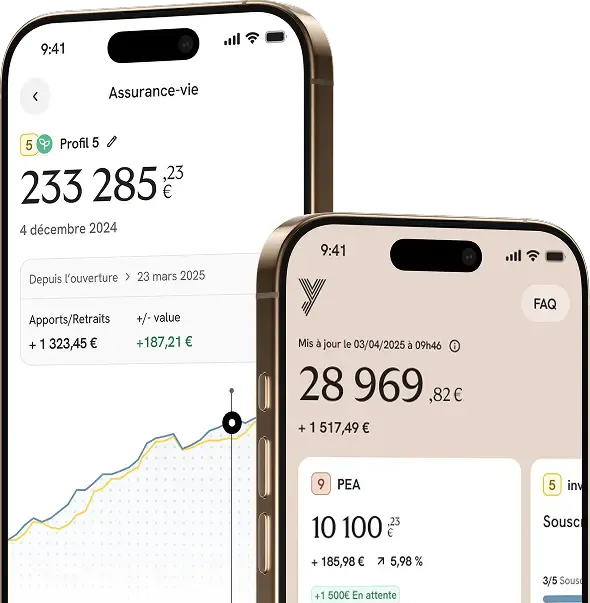
Le fonds en euros de l'assurance-vie Yomoni, Suravenir Opportunités 2, a servi 3 % net de frais de gestion au titre de 2025, avant prélèvements sociaux. Ce fonds à vocation sécuritaire comporte une garantie partielle du capital net investi, à hauteur de 97 % par an.
Pour la partie en unités de compte, Yomoni ne publie pas de taux : votre épargne est investie en ETF, dans le cadre d'une gestion sous mandat. Selon votre profil de risque, de 2 (prudent) à 10 (offensif), défini à partir de votre appétence au risque, votre profil investisseur et votre horizon de placement, la part d'actions varie et le rendement visé comme le risque aussi. Nos gérants surveillent l'allocation et la rééquilibrent quand c'est nécessaire. Les performances historiques de chaque profil sont publiées sur la page Performances du site Yomoni, nettes de frais et datées.
Les performances passées ne préjugent pas des performances futures. Les unités de compte présentent un risque de perte en capital.
Source : Yomoni, « Fonds euros boosté », https://www.yomoni.fr/investir/fonds-euro
Comment améliorer le rendement de son assurance-vie ?
Améliorer le rendement d'une assurance-vie passe d'abord par l'adéquation entre la répartition de vos supports et votre horizon, puis par la maîtrise des frais et de la fiscalité :
- Adapter la part d'unités de compte à votre horizon. Une somme dont vous aurez besoin dans 2 ans a sa place sur le fonds en euros. Une épargne placée pour 10 ans ou plus peut être davantage exposée aux marchés financiers, selon votre tolérance au risque.
- Diversifier. Répartir l'épargne entre zones géographiques, classes d'actifs et supports limite l'impact d'une mauvaise année sur l'ensemble du contrat, sans l'éliminer.
- Surveiller les frais. Comparez les contrats sur leurs frais totaux et leur rendement moyen sur plusieurs années, pas seulement sur le taux du fonds euros de l'année.
- Investir régulièrement. Des versements programmés lissent le prix d'entrée sur les marchés et évitent de tout investir au plus haut.
- Penser à la fiscalité. Après 8 ans, les gains retirés bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple) sur l'impôt sur le revenu. Les prélèvements sociaux de 17,2 % restent dus. Les avantages fiscaux de l'assurance-vie dépendent notamment de la date des versements, de l'ancienneté du contrat, de la situation personnelle et fiscale du souscripteur ainsi que de la réglementation en vigueur, qui peut évoluer. Notre guide sur la fiscalité de l'assurance-vie détaille ces règles.
En gestion libre, ces choix vous reviennent, y compris les arbitrages entre supports. En gestion pilotée, un gérant les prend pour vous, selon votre profil, contre des frais de gestion. La gestion pilotée ne supprime pas le risque de perte en capital lié aux marchés financiers.

Le conseil de l'expert :
« La bonne question n'est pas quel taux viser, mais quand vous aurez besoin de votre épargne. Une somme utile dans deux ans a sa place sur le fonds en euros. Pour un horizon de huit ans ou plus, une part d'unités de compte peut se justifier, en acceptant un risque de perte en capital. »
Questions fréquentes sur le taux de l'assurance-vie
Quelle est l'assurance-vie qui rapporte le plus ?
Quelle est l'assurance-vie qui rapporte le plus ?
Aucun contrat ne rapporte le plus chaque année, et aucun taux d'intérêt n'est garanti sur la durée. Le rendement dépend surtout de la répartition entre fonds en euros et unités de compte, des frais et de votre horizon. Un taux élevé une année, souvent dopé par un bonus sous conditions, ne garantit rien pour les suivantes.
Combien rapportent 10 000 € sur une assurance-vie ?
Combien rapportent 10 000 € sur une assurance-vie ?
Sur un fonds en euros au taux moyen de 2025, 10 000 € ont rapporté 263 € net de frais de gestion, soit environ 218 € après prélèvements sociaux. En unités de compte, le gain n'est pas connu à l'avance et le capital peut baisser. Les performances passées ne préjugent pas des performances futures.
Le taux d'une assurance-vie est-il garanti ?
Le taux d'une assurance-vie est-il garanti ?
Non. Le taux du fonds en euros est fixé chaque année par l'assureur, après coup. Certains contrats annoncent un taux minimum garanti en début d'année, mais il reste rare et faible. Seuls les intérêts déjà versés sont acquis. Les unités de compte n'ont aucun taux garanti.
Quand le taux de l'assurance-vie 2026 sera-t-il connu ?
Quand le taux de l'assurance-vie 2026 sera-t-il connu ?
Chaque assureur annonce le taux de son fonds en euros pour 2026 entre janvier et mars 2027. L'ACPR publie ensuite la moyenne du marché, en général au printemps.
Que se passe-t-il avec une assurance-vie au-delà de 150 000 € ?
Que se passe-t-il avec une assurance-vie au-delà de 150 000 € ?
Le taux de rendement ne change pas. Seule la fiscalité des gains retirés après 8 ans évolue : la part liée aux versements dépassant 150 000 €, tous contrats confondus, est imposée à 12,8 % au lieu de 7,5 %, après l'abattement annuel. Les prélèvements sociaux restent dus.
Sources
- ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », Analyses et synthèses n° 180, juin 2026 : https://acpr.banque-france.fr/system/files/2026-06/20260630_AS180_revalorisation_2025.pdf
- Gouvernement, « Le taux du livret A augmente à compter du 1er août 2026 » : https://www.info.gouv.fr/actualite/augmentation-du-taux-du-livret-a-a-compter-du-1er-aout-2026
- Yomoni, « Fonds euros boosté » (taux 2025, garantie, conditions du bonus) : https://www.yomoni.fr/investir/fonds-euro